随着智能电网建设的加速推进,相关产业链企业迎来发展机遇,资本市场也成为其寻求扩张的重要舞台。北京三清互联科技发展有限公司(以下简称“三清互联”)向创业板发起冲击,引发市场关注。在智能电网赛道快速增长的背景下,公司客户集中度较高、应收账款逐年上升等问题成为其IPO进程中不可忽视的风险点,值得深入剖析。
一、智能电网赛道景气,三清互联业绩攀升
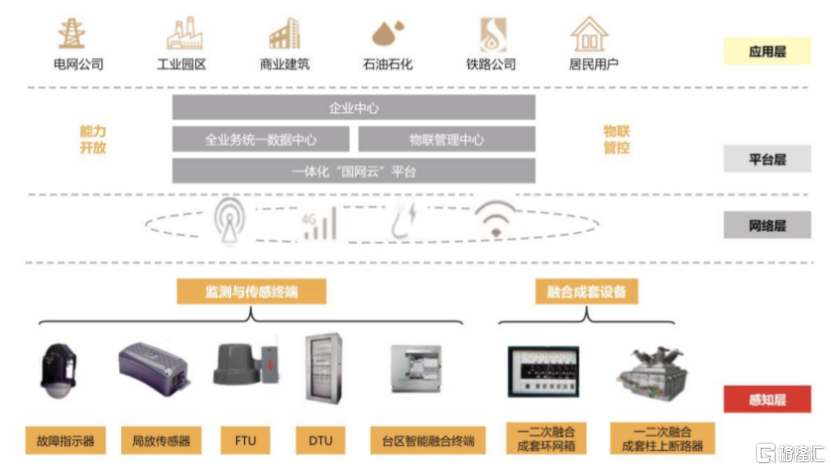
三清互联是一家专注于智能电网领域的高新技术企业,主要产品包括智能配电终端、智能电表及配网自动化设备等,服务于国家电网、南方电网等大型电力企业。随着我国智能电网建设投入持续加大,配电网智能化改造需求旺盛,三清互联的营业收入和净利润呈现稳步增长态势。招股书显示,公司报告期内业绩实现较快增长,显示出其在细分市场中的竞争力。
在亮眼的业绩背后,三清互联的客户结构却呈现出高度集中的特征,这与智能电网行业的特性密切相关。
二、客户集中度高企,大客户依赖症难解
根据招股说明书,三清互联前五大客户的销售收入占当期营业收入的比例超过80%,其中对国家电网及其下属单位的销售占比尤为突出。这种高度集中的客户结构,虽然在一定时期内保障了公司的订单来源和收入稳定性,但也带来了显著的风险。
一方面,智能电网设备采购主要集中于国家电网、南方电网等少数几家企业,行业特性决定了客户集中度普遍较高,三清互联并非个例。但另一方面,过度依赖单一大客户可能导致公司在议价能力、回款周期、订单持续性等方面处于被动地位。若未来国家电网调整采购政策、减少投资规模或转向其他供应商,公司将面临业绩大幅波动的风险。客户集中度高也意味着公司在开拓新客户、多元化市场方面进展缓慢,长期增长空间可能受限。
三、应收账款逐年上升,现金流压力隐现
与客户集中度高相伴而生的,是三清互联应收账款规模的持续攀升。报告期内,公司应收账款账面价值逐年增加,占流动资产的比例也呈上升趋势。这主要是由于电力企业结算周期较长、付款审批流程复杂等特点所致。虽然下游客户信用良好,坏账风险相对较低,但应收账款高企仍对公司的资金周转和现金流状况构成压力。
应收账款逐年上升可能带来多重影响:其一,占用大量营运资金,影响公司日常经营和研发投入;其二,若宏观经济或行业政策发生变化,客户付款延迟,可能导致公司现金流紧张甚至出现流动性风险;其三,应收账款周转率下降可能拉低资产运营效率,进而影响公司的盈利质量和资本市场表现。
四、风险与机遇并存,三清互联如何破局?
面对客户集中度高和应收账款上升的挑战,三清互联需要在冲击创业板的过程中给出合理的解决方案和发展规划。公司应积极拓展除两大电网之外的市场,如地方电力公司、新能源发电企业、工业用户等,逐步优化客户结构,降低单一大客户依赖。加强应收账款管理,完善信用政策,探索供应链金融等工具,加速资金回笼。持续加大研发投入,提升产品技术含量和附加值,增强在智能电网领域的核心竞争力,从而在招标中获取更多话语权。
从行业角度看,智能电网建设仍处于成长期,配电网智能化、数字化改造需求持续释放,三清互联若能抓住机遇,夯实技术壁垒,同时有效管控风险,仍有望在创业板上市后实现更大的发展。但监管层和投资者对于客户集中度高、应收账款高企等问题势必保持审慎态度,公司需要在问询回复中充分披露风险,并给出切实可行的应对措施。
五、
三清互联冲击创业板,是智能电网产业链企业拥抱资本市场的缩影。客户集中度高与应收账款逐年上升,既是行业特性的体现,也是公司自身经营策略的结果。在智能电网大发展的背景下,三清互联需要正视风险,通过市场多元化、财务管理和技术创新等手段,提升抗风险能力和可持续盈利能力,方能在资本市场的助力下行稳致远。对于投资者而言,在关注其成长性的也需警惕客户依赖和回款风险,理性评估公司的投资价值。